2027년 전셋값이 집값보다 더 오를지 전세가율과 매매·전세 상승률 차이로 살펴봅니다. 10억원 주택을 가정한 계산표와 지역 수급, 대출 여건, 보증금 반환 위험까지 계약 전 확인할 기준을 정리했습니다.
전세 계약 만기가 다가오는데 “내년에는 집값보다 전셋값이 더 오른다”는 전망까지 들린다면, 갱신할지 매수할지 판단하기 어렵습니다. 다만 상승률 전망과 실제 계약 비용은 별개의 문제입니다. 2027년 시장을 판단하려면 먼저 매매가격과 전세가격의 움직임을 같은 지역·같은 주택 유형으로 비교해야 합니다. 이 글에서는 전세가율 계산을 중심으로, 전셋값 상승 전망을 읽는 기준과 계약 전에 점검할 변수를 정리합니다.
전셋값이 더 오른다는 전망, 무엇을 뜻하나
“전셋값이 집값보다 더 오른다”는 말은 통상 전세가격 상승률이 매매가격 상승률보다 높다는 뜻입니다. 전셋값의 절대금액이 집값을 넘는다는 의미가 아닙니다. 두 가격의 상승률 차이가 누적되면 매매가격 대비 전세가격의 비율인 전세가율이 높아질 수 있습니다.
국회도서관 국가전략포털에 소개된 분석은 전세가격 1% 상승이 매매가격 0.655% 상승과 연결되는 것으로 제시합니다. 전세와 매매가 서로 영향을 주고받는다는 점을 보여주는 수치입니다. 다만 이는 특정 분석 기간의 추정 관계이므로, 2027년 가격 상승률 예측치로 옮겨 적용해서는 안 됩니다. 실제로 전세와 매매의 움직임은 시기와 지역에 따라 달라질 수 있습니다.
전세가율로 보면 차이는 얼마나 될까
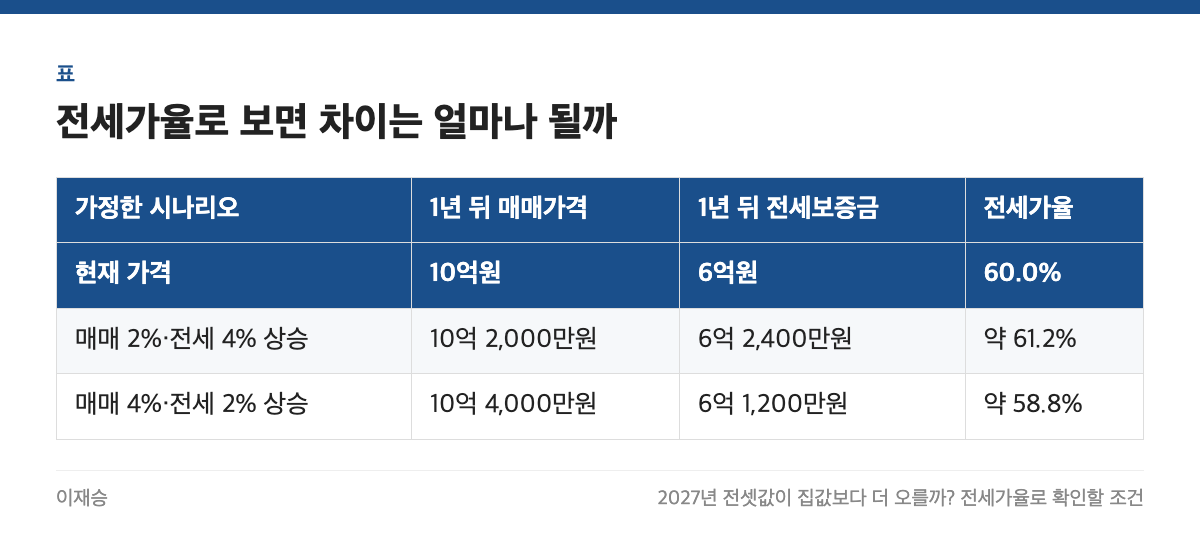
아래는 전망치가 아닌 계산용 가정입니다. 현재 매매가격을 10억원, 전세보증금을 6억원으로 놓고 1년 뒤 가격을 비교했습니다. 전세가율은 ‘전세보증금 ÷ 매매가격 × 100’으로 계산했습니다.
| 가정한 시나리오 | 1년 뒤 매매가격 | 1년 뒤 전세보증금 | 전세가율 |
|---|---|---|---|
| 현재 가격 | 10억원 | 6억원 | 60.0% |
| 매매 2%·전세 4% 상승 | 10억 2,000만원 | 6억 2,400만원 | 약 61.2% |
| 매매 4%·전세 2% 상승 | 10억 4,000만원 | 6억 1,200만원 | 약 58.8% |
첫 번째 가정에서는 전세보증금이 2,400만원 늘고 전세가율도 높아집니다. 반면 두 번째 가정에서는 두 가격이 모두 올라도 전세가율은 낮아집니다. 따라서 집값 상승 여부만으로 전세 부담을 판단하기는 어렵습니다.
갱신 비용도 단순하게 가정해 볼 수 있습니다. 증액분 2,400만원을 연 4% 금리로 전액 대출받는다고 가정하면 연 이자는 96만원, 월 8만원 수준입니다. 금리와 대출 가능 여부는 개인 상황에 따라 다르므로 실제 조건은 금융기관에서 확인해야 합니다.
전국주택가격동향조사의 매매·전세 흐름은 e-나라지표에서 확인할 수 있습니다. 다만 전국 평균을 거주 예정 단지의 계약 조건에 그대로 대입하지 말고, 비교 기간과 지역 범위를 맞춰 살펴볼 필요가 있습니다.
계약 전에는 상승률보다 수급과 반환 위험을 확인해야 합니다
전세가격은 인근 입주 물량, 재계약 수요, 월세 전환, 대출 여건에 영향을 받습니다. 같은 수도권이라도 공급 일정이 다르면 상승 압력이 달라질 수 있으므로, 전망을 하나의 숫자로 받아들이는 것은 신중해야 합니다.
- 지역 비교: 전국 평균보다 계약하려는 지역의 매매·전세 가격 변화를 우선 확인합니다.
- 계약 비용: 갱신 때 필요한 추가 보증금과 대출 이자를 구분해 계산합니다.
- 반환 위험: 전세가율뿐 아니라 선순위 채권, 보증금 반환 가능성, 보증 가입 가능 여부를 확인합니다.
전세가율이 높아지는 국면은 임차인에게 보증금 부담이 커지는 동시에, 매매가격이 하락할 경우 보증금 반환 여력이 줄어드는 구간이기도 합니다. 전세가율이 상승한다는 사실만으로 매수가 유리하다거나 전세가 안전하다고 결론 내리기는 어렵습니다.
서울시 미디어허브의 역전세 관련 글은 과거 전세가격 하락기에 보증금 반환 문제가 커질 수 있음을 설명합니다. 이는 2027년의 하락을 예고하는 자료가 아니라, 상승 전망에만 기대어 반환 위험을 간과하지 말아야 한다는 참고 사례입니다.
🔍 Analyst Note: 결국 중요한 것은 가격의 방향보다 계약 여력입니다
2027년에 전셋값이 집값보다 더 오를지는 아직 확정할 수 없습니다. 분석의 핵심은 전망치 하나를 고르는 것이 아니라 동일 지역의 가격 변화, 갱신에 필요한 현금, 보증금 회수 가능성을 함께 점검하는 것입니다. 매수와 전세 중 어느 쪽이 유리한지도 이 조건에 따라 달라질 것으로 사료됩니다.
결국 중요한 것은 상승률의 대소보다 내 계약에 적용되는 비용과 위험입니다. 여러분은 다음 계약을 앞두고 전셋값 상승과 보증금 반환 위험 중 어느 쪽을 더 우려하십니까? 댓글로 의견을 남겨주시기 바랍니다.
참고 자료
- 국회도서관 국가전략포털 — 전세가격과 매매가격의 관계에 관한 분석
- e-나라지표 — 전국주택가격동향조사 통계표
- 서울시 미디어허브 — 역전세와 보증금 반환 위험 관련 해설
투자 유의: 표의 수치와 이자 계산은 이해를 돕기 위한 가정이며 2027년 가격 전망이 아닙니다. 매수에는 원금 손실 가능성이 있고, 전세 계약에는 보증금 반환 위험이 있습니다. 최신 지표와 개별 계약 조건은 공식 사이트에서 확인하시기 바랍니다.